2026년 9월 이후에 아이가 태어났거나 출산을 앞두고 있다면, 아이 명의로 정부 돈이 매년 들어오는 펀드를 눈여겨볼 만합니다. 정부가 2026년 10월 1일 비상경제본부 회의 겸 경제관계장관회의에서 ‘우리아이자립펀드 지원방안’을 논의했고, 뉴시스 보도에 따르면 출시 목표는 2027년 하반기입니다. 부모가 자녀 명의로 펀드에 가입하면 부모와 정부가 함께 납입하고, 그 돈을 자본시장에 장기간 적립·투자하는 방식입니다. 아직 출시 전 단계이므로 이 글은 보도된 지원방안을 기준으로 정리했고, 세부 내용은 국회 예산안과 조세특례제한법 개정안 논의 과정에서 달라질 수 있습니다.
💰 소득구간별 정부지원 연 100만~120만원, 19년간 적립
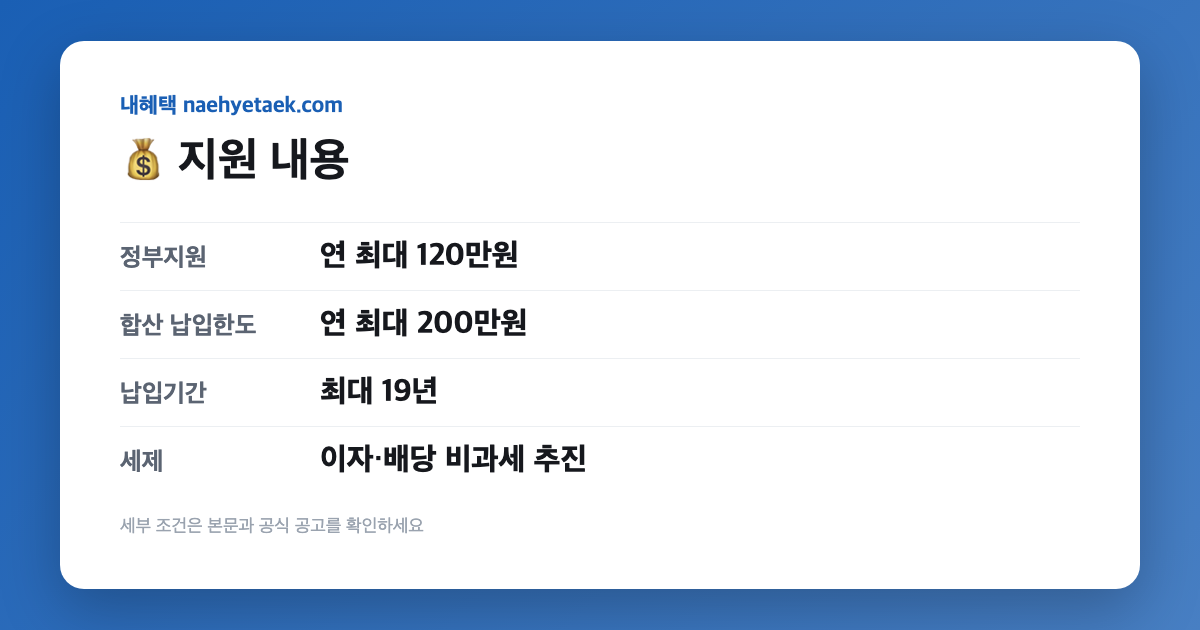
출생부터 만 18세까지 가구 소득 수준에 따라 정부지원금이 지급됩니다. 부모 납입금과 정부지원금을 합쳐 연간 최대 200만원을 최대 19년간 납입할 수 있습니다. 보도에 실린 소득구간별 지원 구조는 아래와 같습니다.
| 가구 소득 | 부모 납입 | 정부 지원 | 매칭 비율 |
|---|---|---|---|
| 중위소득 50% 이하 | 납입 여부 무관 | 연 120만원 정액 | 정액 지원 |
| 중위소득 50~100% | 50만원 | 최대 100만원 | 1대2 |
| 중위소득 100~150% | 100만원 | 최대 100만원 | 1대1 |
| 중위소득 150% 초과 | 자율 납입 | 없음 | 해당 없음 |
세제 혜택도 함께 추진됩니다. 전용계좌로 펀드에 투자해 발생한 이자·배당소득을 전액 비과세하는 방안으로, 만 18세까지 납입한 부모 납입금과 정부지원금에서 나온 모든 투자수익에 적용한다는 내용입니다. 정부는 연 200만원씩 19년간 적립하고 연평균 수익률 6%를 가정하면 만기 적립금이 약 7000만원이라는 예시를 제시했습니다. 이는 가정에 따른 추정치이며 실제 수익은 시장 상황에 따라 달라집니다.
👤 2026년 9월 이후 출생아가 재정지원 대상
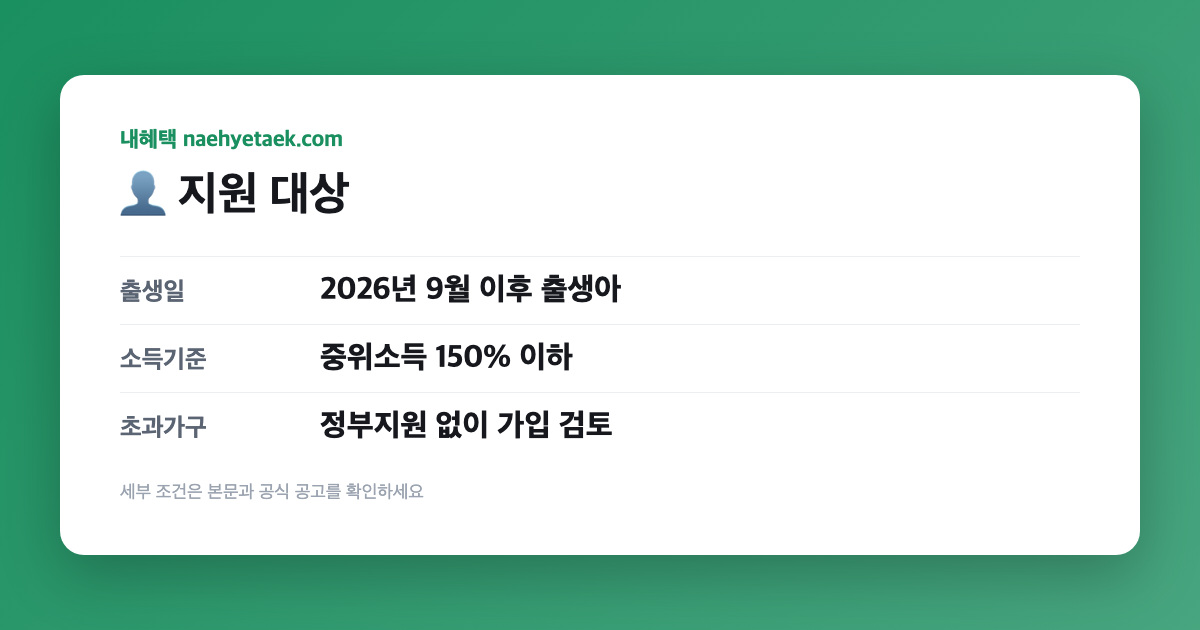
정부 재정지원 대상은 2026년 9월 이후 출생아입니다. 정부는 2027년도 예산안에 관련 예산 1465억원을 반영했습니다. 소득구간은 위 표처럼 중위소득 150% 이하 가구까지 정부지원이 있고, 150%를 초과하는 가구에는 정부지원금이 지급되지 않습니다.
재정지원 대상이 아닌 아동에게도 가입 기회를 여는 방안이 검토되고 있습니다. 중위소득 150% 초과 가구뿐 아니라 2026년 8월 이전에 태어난 아동도 원하면 펀드에 가입해 연 최대 200만원을 납입할 수 있게 하고, 이 임의가입자의 자율 납입분에도 이자·배당소득 비과세 혜택을 주는 방안입니다. 다만 보도 시점에서는 ‘검토’ 단계로 표현되어 있어, 기존 출생아 가입 여부는 출시 시점의 공식 발표로 확인해야 합니다.
📝 2027년 하반기 출시 전에 해 둘 준비
보도에는 신청 창구, 가입 절차, 필요 서류가 아직 나와 있지 않습니다. 정부가 관계기관·전문가 협의와 전산시스템 구축을 거쳐 세부 운용방안을 마련한 뒤 출시하겠다고 밝힌 만큼, 지금 할 수 있는 준비는 다음과 같습니다.
- 아이의 출생일이 2026년 9월 이후인지 확인합니다. 이 날짜가 정부 재정지원 대상 여부를 가릅니다.
- 가구 소득이 중위소득의 몇 % 구간에 해당하는지 가늠해 둡니다. 정부지원 금액과 부모 납입 요구액이 구간마다 다릅니다.
- 구간에 맞춰 부모 납입 예산을 미리 잡아 둡니다. 50~100% 구간은 연 50만원, 100~150% 구간은 연 100만원을 납입해야 정부 매칭을 최대로 받습니다.
- 출시 시점에 금융위원회 공식 공고에서 가입 기관, 신청 방법, 제출 서류를 확인합니다. 제도 전반에 대한 문의는 정부민원안내콜센터 110으로 할 수 있습니다.
🔒 만 19세 전 중도해지는 제한, 만기 후 인출은 탄력적
장기투자의 복리효과와 재정 지원을 고려해 부모의 중도해지는 부득이한 사유에 한해 제한적으로만 허용됩니다. 보도에 나온 사유는 사망, 해외이주, 천재지변, 퇴직, 사업장 폐업, 상해, 질병입니다.
반면 만 19세 만기가 지난 뒤에는 개인별 자금 수요와 시장 상황에 따라 탄력적으로 돈을 꺼낼 수 있도록 할 방침입니다. 계좌를 바로 해지하지 않고 유지하면 일정 기간 비과세 혜택을 계속 적용하는 방안도 검토 중이며, 정부는 만 34세까지를 예시로 제시했습니다.
❓ 자주 묻는 질문
지금 바로 가입할 수 있나요?
아직 할 수 없습니다. 2026년 10월 기준으로 출시 목표만 2027년 하반기로 잡혀 있고, 국회 예산안과 조세특례제한법 개정안 논의, 전산시스템 구축을 거쳐야 합니다. 실제 출시 시기와 가입 방법은 금융위원회 공식 발표로 확인해야 합니다.
2026년 8월 이전에 태어난 아이는 아예 못 받나요?
정부지원금은 2026년 9월 이후 출생아에게만 지급됩니다. 다만 그 이전 출생아도 원하면 가입해 연 최대 200만원까지 자율 납입하고 비과세 혜택을 받는 방안이 검토되고 있습니다. 확정 여부는 출시 시점 공고에서 확인해야 합니다.
어디에 투자되나요?
펀드 구조와 투자 대상은 해외 사례와 포트폴리오 분산효과 등을 고려해 구체화할 예정이며, 운용자 요건도 별도로 마련한다고 보도됐습니다. 구체적인 투자 대상은 아직 공개되지 않았습니다.
출처: newsis.com 보도 자료 · 원문 게시일: Thu, 01 Oct 2026 01:18:00 GMT · 확인일: 2026-10-24 · 세부 조건은 해당 기관 공식 공고가 기준입니다.